

Czy bank przyszłości będzie jeszcze bankiem?
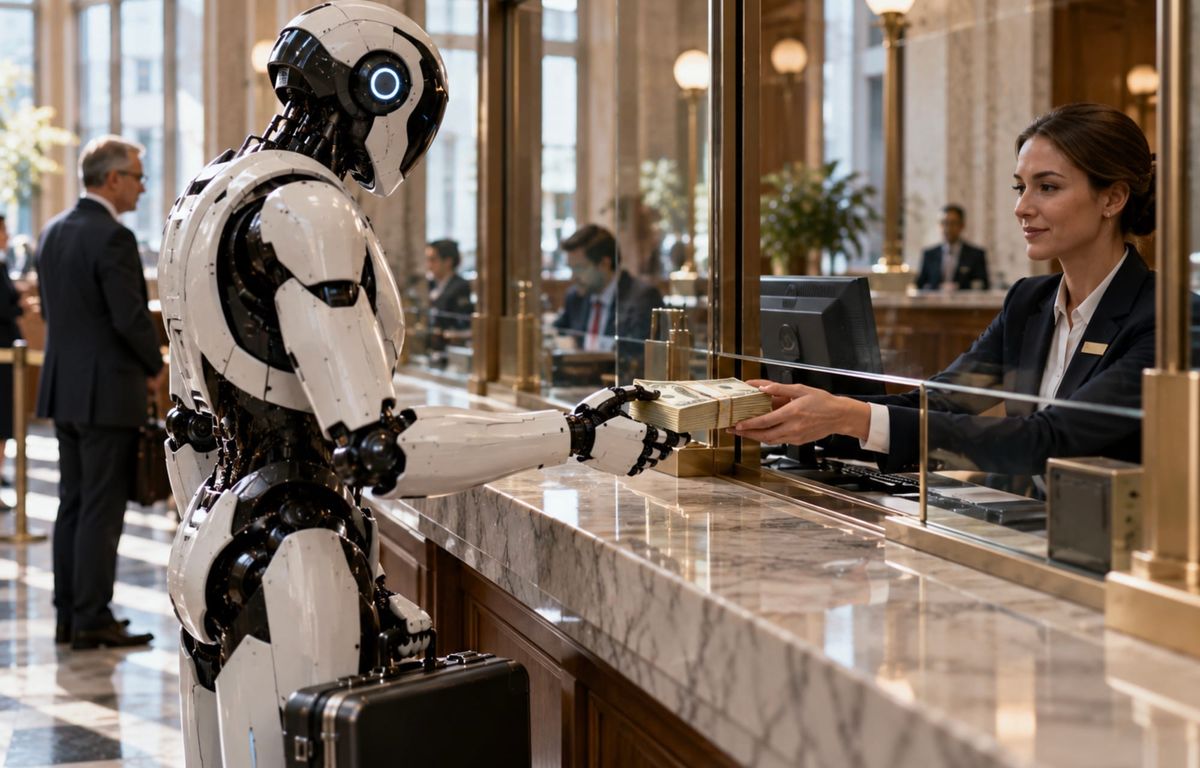
Banki są instytucjami, które znamy od tak dawna, że rzadko zastanawiamy się, dlaczego właściwie istnieją w obecnej postaci. Otrzymujemy nasze wynagrodzenia na rachunki bankowe, przechowujemy na nich pieniądze, wykonujemy przelewy, płacimy kartami, wymieniamy waluty, zaciągamy kredyty, zakładamy lokaty, czasem kupujemy jednostki funduszów inwestycyjnych albo ubezpieczenia. Wszystkie te czynności wykonujemy w jednym banku, choć z gospodarczego punktu widzenia są to zupełnie różne usługi. Przechowywanie pieniędzy nie jest tym samym co ocena zdolności kredytowej, a wykonywanie płatności nie jest tym samym co ponoszenie ryzyka związanego z udzielonym kredytem.
Bank połączył te funkcje nie dlatego, że muszą być wykonywane razem, lecz dlatego, że przez długi czas ich skupienie w jednej instytucji było skutecznym sposobem organizowania informacji, kapitału, ryzyka i zaufania. Bank prowadzący rachunek znał dochody i wydatki klienta, a więc posiadał informacje przydatne przy udzielaniu kredytu. Pieniądze pozostawiane na rachunkach dostarczały finansowania. Oddziały służyły jednocześnie do identyfikowania klientów, przyjmowania dyspozycji i sprzedaży kolejnych usług. Kosztowna infrastruktura zbudowana dla jednego produktu mogła służyć także innym.
Tymczasem rozwój technologii finansowych może zmienić bankowość znacznie głębiej niż przez stworzenie nowocześniejszego banku. Internet, połączenia pomiędzy systemami informatycznymi, natychmiastowe płatności, nowe źródła danych i sztuczna inteligencja pozwalają wykonywać osobno czynności, które dawniej opłacało się skupiać w jednym przedsiębiorstwie. Jedna firma może obsługiwać płatność, druga przechowywać środki, trzecia sprawdzać tożsamość klienta, czwarta oceniać ryzyko, a jeszcze inna dostarczać kapitał. Być może wcale nie chodzi o to, żeby zastąpić stary banku nowym. Może banki w obecnej formie nie będą już w ogóle potrzebne.
Bank nie musi już robić wszystkiego
Pierwsze zmiany wydawały się stosunkowo niegroźne. Jedna firma zaoferowała tańsze przelewy zagraniczne, inna sprawniejsze płatności internetowe, kolejna prostszy dostęp do inwestowania. Z perspektywy wielkiego banku były to niewielkie fragmenty działalności. Nowe przedsiębiorstwo nie musiało jednak odtwarzać całej instytucji. Mogło wybrać jedną usługę i poświęcić cały kapitał, technologię oraz uwagę na wykonywanie jej lepiej. Wise nie musiał zostać pełnym bankiem detalicznym, aby podważyć tradycyjny sposób wykonywania przelewów międzynarodowych. Adyen nie potrzebował sieci oddziałów ani milionów rachunków oszczędnościowych, aby zbudować wielkie przedsiębiorstwo obsługujące płatności. Wyspecjalizowane firmy inwestycyjne mogły przejąć część klientów bankowych biur maklerskich, a nowe przedsiębiorstwa kredytowe wejść do wybranych części rynku finansowania. Każda z tych zmian rozpatrywana osobno może wydawać się niewielka. Razem prowadzą jednak do poważniejszego pytania, skoro poszczególne czynności wykonywane dotychczas przez bank mogą być świadczone przez różnych specjalistów, dlaczego wszystkie miałyby pozostać w jednej instytucji?
Technologia obniżyła koszt współpracy pomiędzy wyspecjalizowanymi przedsiębiorstwami. W świecie papierowych dokumentów, oddziałów i zamkniętych systemów przekazywanie klienta pomiędzy kilkoma instytucjami było powolne i kosztowne. Dzisiaj klient może widzieć jedną usługę, podczas gdy w rzeczywistości uczestniczy w niej kilka przedsiębiorstw. Jedno prowadzi rachunek, drugie wydaje kartę, trzecie obsługuje płatność, czwarte potwierdza tożsamość, piąte wykrywa oszustwa, a szóste dostarcza finansowanie. Dla użytkownika cała operacja może trwać kilka sekund. Nie musi nawet wiedzieć, ile instytucji bierze w niej udział.
Banki mogą w ten sposób stracić coś, co przez setki lat stanowiło ich największą przewagę - bezpośredni kontakt z klientem. Klient korzysta z usługi pod marką przedsiębiorstwa technologicznego albo platformy handlowej, podczas gdy właściwa instytucja finansowa pozostaje gdzieś w tle. Nadal wykonuje ważną część pracy, lecz przestaje być miejscem, do którego klient świadomie przychodzi. Pytanie o to, kto jest bankiem, zaczyna wówczas tracić część dawnego znaczenia.
Informacja tanieje, kapitał nie
Na pierwszy rzut oka można uznać, że największą przewagę zdobędzie przedsiębiorstwo mające bezpośredni dostęp do klienta. Jeżeli platforma posiada miliony użytkowników, może zaprosić banki do konkurowania o możliwość prowadzenia ich rachunków albo finansowania zakupów. Regulowana instytucja zaczyna wówczas przypominać dostawcę infrastruktury, jest potrzebna, ale może być łatwa do zastąpienia. Taki obraz pomija jednak zasadniczą różnicę między bankowością a zwykłym oprogramowaniem. Program można napisać, system udoskonalić, a algorytm skopiować albo zastąpić lepszym. Kapitału nie można stworzyć przez dodanie kolejnej funkcji do aplikacji. Udzielenie kredytu oznacza, że określone zasoby zostają oddane do dyspozycji pożyczkobiorcy i nie mogą być jednocześnie wykorzystane gdzie indziej. Ktoś musi również ponosić ryzyko, że pieniądze nie wrócą.
Właśnie tutaj nowoczesna technologia spotyka się z bardzo starą naturą bankowości. Wiele współczesnych innowacji finansowych dotyczy informacji. Można szybciej potwierdzić tożsamość klienta, taniej wykonać transakcję, sprawniej wykryć oszustwo i wykorzystać znacznie większą liczbę danych przy ocenie ryzyka. Ma to ogromne znaczenie, ponieważ bankowość od zawsze była działalnością opartą na informacji. Spadek kosztu jej pozyskiwania i przetwarzania nie usuwa jednak podstawowego problemu finansów. Najlepiej widać to przy kredycie. Możemy stworzyć znakomity system oceniający prawdopodobieństwo niewypłacalności przedsiębiorstwa. Możemy analizować tysiące danych i nieustannie aktualizować ocenę jego sytuacji. Sztuczna inteligencja może wykonać pracę, która dawniej wymagała zespołu analityków. Na końcu ktoś nadal musi jednak zdecydować, czy warto powierzyć przedsiębiorstwu określoną ilość kapitału na określony czas i za określonym wynagrodzeniem.
Jeżeli decyzja okaże się błędna, strata będzie rzeczywista. Nie będzie błędem programu ani nietrafną podpowiedzią algorytmu. Ktoś utraci kapitał. Zatem bank nie tylko przetwarza informacje, bierze też odpowiedzialność za gospodarcze skutki decyzji podjętych na ich podstawie. Jego bilans jest miejscem, w którym ocena ryzyka zamienia się w rzeczywisty zysk albo stratę. Technologia może poprawiać jakość tej oceny, ale nie może usunąć niepewności dotyczącej przyszłości.
Kto wie najwięcej o kliencie?
Zmienia się natomiast odpowiedź na pytanie, kto posiada informacje potrzebne do właściwej oceny ryzyka. Tradycyjny bank miał przewagę, ponieważ prowadził rachunek klienta, znał historię jego dochodów i wydatków oraz obserwował jego zachowanie przez wiele lat. Dzisiaj najcenniejsze informacje mogą znajdować się gdzie indziej. Platforma obsługująca restaurację może znać liczbę zamówień, ich przeciętną wartość, sezonowość sprzedaży i częstotliwość powrotu klientów. Platforma handlowa może wiedzieć o kondycji sprzedawcy więcej niż bank, do którego raz w miesiącu trafia zbiorczy przelew. Dostawca programu księgowego może na bieżąco widzieć faktury, należności i zobowiązania przedsiębiorstwa.
Najlepszym podmiotem do oceny kredytobiorcy nie musi więc być ten, który posiada kapitał. Jedno przedsiębiorstwo może lepiej oceniać ryzyko, inne mieć bezpośredni dostęp do klienta, jeszcze inne dostarczać pieniądze, a bank formalnie udzielać kredytu i ponosić wynik tej decyzji. Nie oznacza to jednak, że największe zyski przypadną właścicielowi danych. Informacja ma wartość tylko wtedy, gdy pozwala podejmować lepsze decyzje niż konkurenci. Jeżeli podobne dane staną się powszechnie dostępne, a sztuczna inteligencja obniży koszt ich analizy, sama umiejętność budowania dobrych modeli może szybko przestać być czymś rzadkim. Wartość będzie wówczas przesuwała się ku temu, czego podaży nie można równie łatwo zwiększyć, wyjątkowym informacjom, taniemu finansowaniu, zaufaniu klientów, licencji albo zdolności ponoszenia ryzyka na wielką skalę.
Dlatego rozwój technologii finansowych warto analizować nie przez liczbę nowych funkcji, lecz przez zmiany względnej rzadkości poszczególnych zasobów. Jeżeli wykonywanie płatności staje się tanie, większego znaczenia może nabierać dostęp do wielkiej liczby punktów, w których można zapłacić. Jeżeli analiza danych tanieje, rośnie wartość informacji, których konkurenci nie posiadają. Jeżeli oprogramowanie staje się powszechne, większego znaczenia nabierają kapitał, zaufanie i prawo do prowadzenia działalności finansowej.
Bank może spotkać klienta zbyt późno
Tradycyjny bank spotykał klienta zazwyczaj wtedy, gdy pojawiała się konkretna potrzeba finansowa. Człowiek chciał kupić mieszkanie, więc szedł po kredyt hipoteczny. Chciał zainwestować oszczędności, więc bank proponował fundusz. Potrzebował karty, więc otrzymywał ją do rachunku. Bank był miejscem, w którym potrzeba gospodarcza zostawała przekształcona w usługę finansową. Przedsiębiorstwo technologiczne może znaleźć się o krok wcześniej. Nie spotyka klienta wtedy, gdy ten potrzebuje kredytu. Jest przy nim wtedy, gdy chce kupić samochód, sprzedać towar, zarezerwować podróż albo prowadzić przedsiębiorstwo. Finansowanie staje się wówczas częścią realizacji innego celu.
Ma to znaczenie, ponieważ ludzie rzadko pragną samego produktu finansowego. Nabywca nie marzy o kredycie hipotecznym, lecz o mieszkaniu. Przedsiębiorca nie chce limitu na rachunku dla samego posiadania limitu; potrzebuje pieniędzy na zakup towaru. Kredyt jest środkiem, nie celem. Dlatego usługi finansowe coraz częściej pojawiają się bezpośrednio tam, gdzie powstaje potrzeba. Platforma handlowa może zaoferować finansowanie sprzedawcy, ponieważ zna jego bieżącą sprzedaż. Producent samochodu może połączyć pojazd, finansowanie i ubezpieczenie w jedną miesięczną opłatę. Program służący przedsiębiorcy do wystawiania faktur może jednocześnie obsługiwać płatności i proponować finansowanie krótkoterminowe.
Jest to zmiana głębsza niż przejście z oddziału do aplikacji. Aplikacja zachowała dawny sposób myślenia: klient nadal „idzie do banku”, tyle że zamiast przekraczać drzwi placówki, naciska ikonę na ekranie. W nowym układzie usługa finansowa pojawia się dokładnie tam, gdzie jest potrzebna, a bank może całkowicie zniknąć z pola widzenia klienta. Nie oznacza to, że znika sama bankowość.
Niewidoczny bank może być bardzo dobrym przedsiębiorstwem
Instytucja posiadająca odpowiednie zezwolenia może świadczyć usługi innym przedsiębiorstwom, które mają własnych klientów. Może prowadzić rachunki, wydawać karty, rozliczać płatności albo dostarczać finansowanie, nie zabiegając bezpośrednio o uwagę milionów konsumentów. Bank zaczyna wówczas przypominać producenta ważnych części używanych w gotowym produkcie. Nabywca samochodu nie musi znać nazw wszystkich przedsiębiorstw produkujących układy znajdujące się pod maską. Podobnie użytkownik usługi finansowej nie musi wiedzieć, która instytucja prowadzi jego rachunek albo dostarcza kapitał.
Niewidoczność nie oznacza jednak słabej pozycji gospodarczej. Wszystko zależy od tego, jak łatwo zastąpić danego dostawcę. Jeżeli wiele instytucji może świadczyć tę samą usługę, przedsiębiorstwo mające bezpośredni dostęp do klienta będzie mogło zmuszać je do konkurowania ceną. Jeżeli natomiast odpowiednia licencja, dostęp do taniego finansowania, zdolność zarządzania wielkim bilansem albo koszt spełnienia wymagań prawnych ograniczają liczbę konkurentów, dostawca działający w tle może zachować znaczną część zysku. W tym miejscu regulacje stają się częścią rachunku gospodarczego. W zwykłej działalności informatycznej nowe przedsiębiorstwo może stworzyć produkt i stosunkowo szybko zaoferować go klientom. W finansach trzeba spełnić wymagania dotyczące kapitału, przeciwdziałania praniu pieniędzy, identyfikacji klientów, sprawozdawczości i zarządzania ryzykiem. Z punktu widzenia nowego przedsiębiorcy jest to bariera wejścia. Dla istniejącej instytucji ta sama bariera może stanowić ochronę przed konkurencją.
Powstaje ciekawy paradoks. Rozbudowane przepisy mogą zmniejszać rentowność działalności bankowej, ponieważ zwiększają jej koszty, a jednocześnie podnosić wartość prawa do jej prowadzenia, ponieważ utrudniają wejście nowych konkurentów. Licencja, będąc kulą u nogi, staje się jednocześnie cennym zasobem.
Dlatego wielkie przedsiębiorstwa technologiczne nie muszą chcieć zostać bankami. Mogą dążyć do przejęcia tych części działalności finansowej, które dają bezpośredni dostęp do klienta i jego decyzji, pozostawiając najbardziej kapitałochłonne i obciążone przepisami zadania wyspecjalizowanym instytucjom finansowym.
Bank dla klienta albo bank dla innych przedsiębiorstw
Przed tradycyjnym bankiem otwierają się w takim świecie dwie zasadnicze drogi. Może pozostać instytucją obsługującą bezpośrednio klienta, wykorzystując własną markę, dane, zaufanie i możliwość oferowania wielu usług. Nie musi przy tym samodzielnie tworzyć każdego produktu. Jego przewagą może być to, że klient powierza mu znaczną część swoich spraw finansowych. Może również pójść w przeciwnym kierunku. Posiadać licencję, bilans, kapitał, systemy rozliczeniowe, doświadczenie w spełnianiu wymagań prawnych i zdolność ponoszenia ryzyka, a jednocześnie świadczyć usługi przedsiębiorstwom, które znacznie lepiej radzą sobie ze zdobywaniem klientów. Taki bank będzie mniej widoczny, lecz może stać się bardziej wyspecjalizowany.
Tradycyjne banki mają ogromną przewagę wynikającą z istniejącej bazy klientów, taniego finansowania, zaufania, licencji i wieloletniego doświadczenia. Jednocześnie właśnie ich wielkość może utrudniać zmianę. Stare systemy informatyczne, rozbudowane struktury organizacyjne oraz konieczność ochrony istniejących źródeł przychodów sprawiają, że każda większa przebudowa jest trudna i kosztowna. Młode przedsiębiorstwo może projektować działalność od początku. Bank musi zmieniać coś, co nieźle działa, przez cały czas obsługuje miliony klientów i zarządza ogromnym bilansem.
Nie oznacza to jednak, że młode przedsiębiorstwo technologiczne posiada naturalną przewagę we wszystkich dziedzinach. Prawdziwy charakter bankowości ujawnia się szczególnie wyraźnie wtedy, gdy pogarsza się koniunktura, rośnie koszt kapitału i pojawiają się straty kredytowe. Łatwo stworzyć wygodny sposób udzielania kredytu w okresie, w którym większość klientów terminowo reguluje zobowiązania. Znacznie trudniej przez wiele lat właściwie oceniać ryzyko i zachować rentowność również podczas kryzysu. Zysk w finansach nie jest bowiem wyłącznie wynagrodzeniem za sprawną sprzedaż usługi. Często stanowi wynagrodzenie za przyjęcie niepewności, której ktoś inny nie chce ponosić. Technologia może zmniejszyć koszt czynności mechanicznych i powtarzalnych, lecz tym wyraźniej odsłania znaczenie tego, czego zautomatyzować nie można: czasu, kapitału, niepewności oraz odpowiedzialności za błędną decyzję.
Dlatego przyszłość bankowości nie musi być zwycięstwem nowych przedsiębiorstw nad dawnymi bankami. Bardziej prawdopodobna jest zmiana granic pomiędzy poszczególnymi rodzajami działalności. Część czynności wykonywanych dotąd przez banki przejmą wyspecjalizowane przedsiębiorstwa, inne zostaną połączone z usługami - handlem, transportem czy oprogramowaniem dla firm, a jeszcze inne staną się zapleczem świadczonym przez instytucje niewidoczne dla końcowego klienta.
Najtrwalszą częścią bankowości może pozostać zarządzanie kapitałem w czasie. Bank ma zobowiązania wobec ludzi, którzy chcą zachować dostęp do swoich pieniędzy, i finansuje aktywa istniejące przez wiele lat. Musi zarządzać płynnością, terminami, stopami procentowymi i ryzykiem niewypłacalności. Wszystko to odbywa się w warunkach niepewności, ponieważ każda decyzja kredytowa dotyczy świata, który jeszcze nie istnieje. Technologia może dostarczyć więcej informacji, szybciej wykrywać zmianę sytuacji klienta i ograniczać koszty administracyjne. Nie może jednak sprawić, że kapitał wykorzystany w jednym miejscu będzie jednocześnie dostępny gdzie indziej. Nie usuwa kosztu czasu ani niepewności. Nie zagwarantuje również, że dobrze prosperujące przedsiębiorstwo nie straci klientów, wartość nieruchomości nie spadnie, a przyszły kryzys będzie przebiegał tak samo jak poprzedni. Właśnie dlatego najbardziej tradycyjna część bankowości może przetrwać nawet wtedy, gdy niemal wszystko wokół niej zostanie przebudowane.
Wyobraźmy sobie klienta za kilkanaście lat. Wynagrodzenie trafia do elektronicznego portfela, lecz jego właściciel nie zastanawia się, która instytucja przechowuje środki. Kupując samochód, widzi jedną miesięczną opłatę obejmującą pojazd, finansowanie i ubezpieczenie. Prowadząc przedsiębiorstwo na platformie handlowej, otrzymuje propozycję finansowania obliczoną na podstawie bieżącej sprzedaży. Oszczędności są inwestowane według ustalonych wcześniej zasad, a płatności odbywają się niemal niezauważalnie. Taki człowiek może przez wiele dni nie otwierać aplikacji bankowej. Nie oznacza to jednak, że bankowość zniknęła. Ktoś nadal przechowuje aktywa, prowadzi rachunki, zapewnia płynność, dostarcza kapitał, ocenia ryzyko i odpowiada za zobowiązania.
Gdzie pozostaną zyski?
Dla inwestora jest to znacznie ciekawsze zagadnienie niż poszukiwanie jednego banku przyszłości. Jeżeli czynności wykonywane dotychczas przez bank zostaną rozdzielone pomiędzy różne przedsiębiorstwa, trzeba ustalić, która z nich zachowa największą wartość gospodarczą.
Firma mająca bezpośredni dostęp do klienta może być cenna, lecz jednocześnie konkurować z setkami podobnych usług. Dostawca infrastruktury może pozostawać niewidoczny, a mimo to korzystać z wysokich kosztów wejścia na rynek. Przedsiębiorstwo dysponujące najlepszymi informacjami może trafniej oceniać ryzyko, lecz utracić przewagę, kiedy podobne dane staną się dostępne konkurentom. Bank posiadający tanie i stabilne źródła finansowania może wyglądać mniej nowocześnie, ale właśnie koszt kapitału może okazać się przewagą najtrudniejszą do skopiowania.
Dlatego należy patrzeć nie na to, która część nowej bankowości wygląda najbardziej nowocześnie, lecz na to, czego nadal będzie brakowało. Oprogramowania będzie coraz więcej i jego tworzenie będzie coraz tańsze. Poszczególne funkcje można kopiować, a wiele czynności automatyzować. Kapitał nadal będzie miał alternatywne zastosowania, zaufanie będzie wymagało czasu, a prawo do prowadzenia regulowanej działalności pozostanie kosztowne. Cenne mogą być również informacje, których konkurenci nie posiadają, oraz trwały dostęp do klientów. Być może więc największą zmianą w bankowości nie będzie powstanie nowego rodzaju banku, który pokona dawne instytucje ich własną bronią. Znacznie głębsza przemiana nastąpi wtedy, gdy przestaniemy uważać bank za niepodzielną całość. Płatności, kredyt, ocena ryzyka, przechowywanie aktywów, dostęp do kapitału i obsługa klienta mogą znaleźć się w różnych przedsiębiorstwach, choć dla użytkownika nadal będą wyglądały jak jedna usługa.
Bank jako marka może wówczas stracić część dawnego znaczenia właśnie wtedy, gdy bankowość stanie się bardziej obecna w gospodarce niż kiedykolwiek wcześniej. Pytanie o przyszłość tej branży nie powinno zatem sprowadzać się do tego, kto stworzy najlepszą aplikację albo największy bank cyfrowy. Znacznie ważniejsze jest ustalenie, czy bank przyszłości w ogóle będzie jednym przedsiębiorstwem oraz która z jego dzisiejszych funkcji pozostanie na tyle rzadka i trudna do zastąienia, aby przynosić trwałe zyski.
Technologia może bowiem zmienić niemal wszystko, co klient widzi. Nie usuwa jednak problemów, dla których banki kiedyś powstały. Nadal trzeba przechowywać wartość, przekazywać ją pomiędzy ludźmi, przenosić ją w czasie, decydować, komu można powierzyć kapitał, i ponosić konsekwencje błędnych decyzji. Przyszły bank może być dla klienta niemal niewidoczny. Gospodarka nadal będzie jednak potrzebowała kogoś, kto wykona tę pracę.
Komentarze ()