

Geely ładuje samochód w cztery minuty
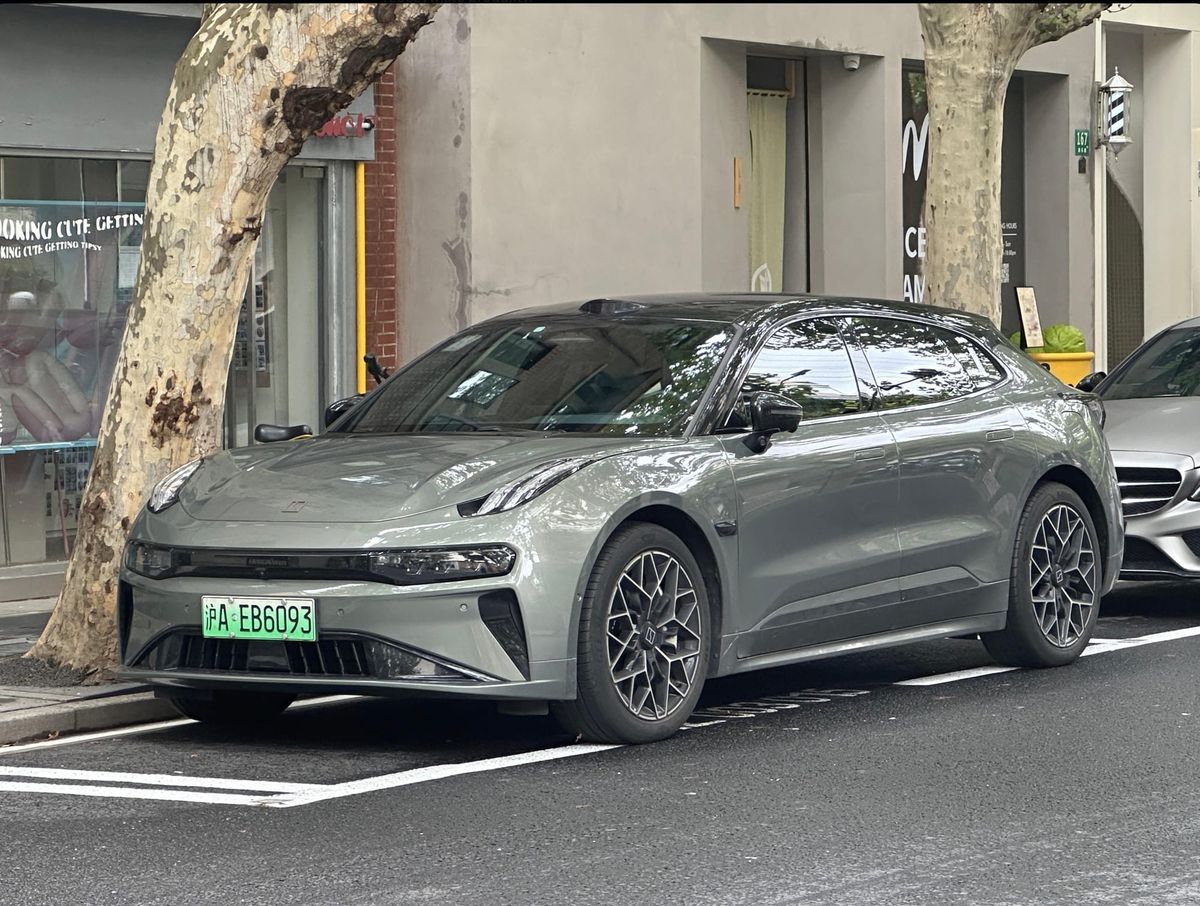
Chiński koncern Geely zaprezentował technologię, która może usunąć jedną z największych niedogodności samochodów elektrycznych. Opracowany przez przedsiębiorstwo system pozwala naładować akumulator od 10 do 70 procent w zaledwie cztery i pół minuty, a osiągnięcie 97 procent zajmuje niespełna dziewięć minut. Jeżeli rozwiązanie sprawdzi się w codziennej eksploatacji i zostanie wprowadzone na szeroką skalę, różnica między tankowaniem samochodu spalinowego a ładowaniem elektrycznego przestanie być dla wielu kierowców istotną przeszkodą.
Technologia przedstawiona 23 września wykorzystuje urządzenia o mocy przekraczającej 2,2 megawata oraz akumulatory przystosowane do przyjmowania energii z niezwykłą szybkością. Nad bezpieczeństwem całego procesu czuwa system sztucznej inteligencji, który analizuje stan akumulatora, przewiduje zmiany temperatury i odpowiednio steruje ładowaniem. Jest to osiągnięcie wymagające nie tylko udoskonalenia samych ogniw, lecz także rozwiązania problemów związanych z odprowadzaniem ciepła, trwałością podzespołów i dostarczaniem ogromnej mocy w krótkim czasie.
Geely nie jest jednak jedynym przedsiębiorstwem uczestniczącym w tym wyścigu. Jego największy chiński konkurent, BYD, przedstawił wcześniej system pozwalający naładować akumulator od 10 do 97 procent w dziewięć minut. Podobne rozwiązania rozwija CATL, największy światowy producent akumulatorów samochodowych. Rywalizacja, która jeszcze niedawno koncentrowała się na zwiększaniu zasięgu samochodów elektrycznych, coraz wyraźniej przenosi się na szybkość uzupełniania energii.
Warto jednak zachować pewną ostrożność. Rekordowe wyniki uzyskane przy użyciu specjalnie przygotowanych samochodów i ładowarek nie oznaczają, że podobne możliwości będą wkrótce dostępne na każdym parkingu. Budowa infrastruktury o tak dużej mocy wymaga odpowiednich przyłączy energetycznych, urządzeń i kapitału. Jej opłacalność będzie zależała od liczby obsługiwanych pojazdów, częstotliwości ładowania i ceny energii.
Chiński koncern, który kupował europejskie marki
Geely jest jednym z najciekawszych przedsiębiorstw współczesnego chińskiego przemysłu motoryzacyjnego. Założona przez Li Shufu grupa rozwinęła się z prywatnego chińskiego producenta w międzynarodowy koncern, którego działalność obejmuje samochody popularne, luksusowe, sportowe, akumulatory i oprogramowanie.
Przełomowym wydarzeniem w historii przedsiębiorstwa było przejęcie Volvo Cars od Forda w 2010 roku. Geely nie ograniczyło się jednak do szwedzkiej marki. Z czasem zbudowało rozległą sieć powiązań kapitałowych, obejmującą między innymi takie marki jak Lotus, Polestar, Zeekr i Lynk & Co. Grupa Geely Holding jest również akcjonariuszem Mercedes-Benz Group.
Szczególnie interesujący jest sposób, w jaki koncern wykorzystuje zdobyte doświadczenia. Europejskie marki zapewniły mu dostęp do wiedzy konstrukcyjnej, doświadczenia w projektowaniu samochodów i rozpoznawalności na rynkach międzynarodowych. Jednocześnie chińskie zaplecze produkcyjne, rozwijane przez lata kompetencje technologiczne i rozbudowany rynek krajowy stworzyły warunki do szybkiego wprowadzania nowych rozwiązań.
Geely jest zatem czymś więcej niż kolejnym producentem tanich samochodów elektrycznych. Próbuje konkurować zarówno ceną, jak i jakością, technologią oraz prestiżem. Nie oznacza to jednak, że wszystkie te przedsięwzięcia przynoszą jednakowe korzyści akcjonariuszom. Poszczególne marki i przedsiębiorstwa należą do różnych podmiotów, a struktura kapitałowa całej grupy jest bardziej złożona, niż mogłaby sugerować wspólna nazwa.
Akcje Geely tanieją
Geely Automobile Holdings jest notowane na giełdzie w Hongkongu pod symbolem 0175. Inwestorzy mogą zatem uczestniczyć w rozwoju części motoryzacyjnego imperium Li Shufu, kupując akcje przedsiębiorstwa. Nie jest to jednak równoznaczne z posiadaniem udziałów we wszystkich spółkach należących do prywatnej grupy Geely Holding. Notowania Geely przedstawiają obraz znacznie mniej imponujący niż ostatnie osiągnięcia inżynierów. Kurs akcji obniżył się o 23 procent w ciągu trzech miesięcy, o 38 procent w ciągu półrocza, o 25 procent w ciągu roku i o 34 procent w ciągu pięciu lat. Te stopy zwrotu należy traktować jako zmiany ceny akcji, a nie całkowity wynik inwestycji uwzględniający dywidendy. Pokazują jednak wyraźnie, że postęp technologiczny nie musi iść w parze ze wzrostem wartości giełdowej przedsiębiorstwa.
Przyczyn tej rozbieżności należy szukać przede wszystkim w warunkach panujących na chińskim rynku motoryzacyjnym. Przez wiele lat producenci samochodów elektrycznych korzystali z szybkiego wzrostu popytu, wsparcia państwa oraz łatwiejszego dostępu do kapitału. Powstawały nowe fabryki, przedsiębiorstwa i marki, a możliwości produkcyjne rosły w oczekiwaniu na dalszą ekspansję rynku. W pewnym momencie okazało się jednak, że tempo rozbudowy przemysłu wyprzedziło zdolność konsumentów do nabywania nowych samochodów po cenach zapewniających producentom zadowalającą rentowność.
Konsekwencją jest ostra konkurencja cenowa. Przedsiębiorstwa, które zainwestowały ogromne środki w fabryki i urządzenia, mają silną motywację do utrzymywania produkcji, nawet jeżeli wymaga to obniżania marż. W takich warunkach korzyści wynikające z postępu technicznego mogą przypadać przede wszystkim nabywcom samochodów, a nie akcjonariuszom ich producentów. Według danych przytoczonych przez Reutersa rentowność netto chińskiego przemysłu samochodowego spadła w 2026 roku do około 1,5 procent, najniższego poziomu od niemal dekady.
Sytuacja Geely jest tym bardziej interesująca, że jego najnowsze wyniki finansowe nie wskazują na to, aby koncern miał jakiekolwiek kłopoty. W pierwszym półroczu 2026 roku przychody przedsiębiorstwa wzrosły o 15 procent, do 173,6 miliarda juanów. Zysk z podstawowej działalności, po wyłączeniu określonych zdarzeń jednorazowych, zwiększył się o 46 procent, osiągając 9,68 miliarda juanów. Marża brutto wzrosła do 17,9 procent.
Wyniki te wymagają jednak uważniejszej interpretacji. Wzrost przychodów został osiągnięty przy zaledwie jednoprocentowym zwiększeniu liczby sprzedanych samochodów. Pomogła zmiana struktury sprzedaży na korzyść droższych modeli oraz ekspansja zagraniczna. Jednocześnie sprzedaż na rynku chińskim zmniejszyła się o ponad 22 procent, a przepływy pieniężne z działalności operacyjnej spadły o 68 procent. Nie można zatem powiedzieć, że inwestorzy reagują wyłącznie na złe wyniki finansowe. Bardziej prawdopodobne jest, że obawiają się o możliwość utrzymania obecnej rentowności, tempo przyszłego wzrostu oraz skalę nakładów niezbędnych do obrony pozycji rynkowej. Warto też pamiętać, że giełda wycenia nie tylko bieżące zyski, lecz przede wszystkim oczekiwane dochody z przyszłości. Przedsiębiorstwo może poprawiać wyniki, a jego akcje mogą tanieć, jeżeli wcześniejsze oczekiwania inwestorów były jeszcze bardziej optymistyczne.
Czy Geely może okazać się interesującą inwestycją?
Niska wycena giełdowa nie musi oznaczać słabego przedsiębiorstwa. Według analizy DBS z sierpnia 2026 roku akcje Geely były wyceniane na około ośmiokrotność prognozowanych zysków, a bank wskazywał na poprawę marż i szybki rozwój eksportu jako argumenty przemawiające za wyższą wyceną. Jednocześnie wymieniał słabszy popyt oraz konkurencję cenową wśród najważniejszych zagrożeń. Dla inwestora kluczowe pytanie nie brzmi jednak, czy Geely potrafi skonstruować lepszy samochód od konkurencji. Najważniejsze jest to, czy przedsiębiorstwo będzie w stanie sprzedawać swoje produkty po cenach zapewniających odpowiedni zwrot z zaangażowanego kapitału. Technologia, której opracowanie pochłania ogromne środki, może zwiększać atrakcyjność produktów, ale jej ekonomiczna wartość zależy od tego, ile klienci są gotowi za nią zapłacić i jak szybko konkurenci potrafią ją naśladować.
Nowy system ładowania jest doskonałym przykładem tej zależności. Z punktu widzenia użytkownika możliwość uzupełnienia energii w ciągu kilku minut stanowi niewątpliwą korzyść. Z punktu widzenia producenta sytuacja jest bardziej złożona. Jeżeli podobne rozwiązania wprowadzą BYD, CATL i inni konkurenci, ultraszybkie ładowanie może szybko przestać być wyróżnikiem, a stać się standardem, którego nabywcy będą oczekiwali bez gotowości do ponoszenia znacznie wyższych kosztów.
Historia przemysłu zna wiele przykładów przedsiębiorstw, które odegrały wielką rolę w rozwoju technologii, lecz nie zapewniły swoim akcjonariuszom równie imponujących korzyści. Postęp techniczny i sukces inwestycyjny są odrębnymi zjawiskami. Pierwszy polega na tworzeniu lepszych produktów i sposobów produkcji, drugi na osiąganiu dochodów uzasadniających cenę zapłaconą za przedsiębiorstwo. Geely zasługuje na uwagę właśnie dlatego, że oba te zjawiska występują tu jednocześnie, lecz zmierzają w różnych kierunkach. Koncern osiąga coraz bardziej imponujące rezultaty technologiczne, zwiększa eksport i poprawia część wskaźników finansowych. Jego akcjonariusze wciąż jednak muszą mierzyć się z konsekwencjami ostrej konkurencji, nadmiernych zdolności produkcyjnych całej branży i niepewności dotyczącej przyszłych zysków.
Źródła: Reuters, 23 września 2026, o nowej technologii ładowania Geely; Associated Press, 24 września 2026; sprawozdanie półroczne Geely Automobile Holdings za 2026 rok; DBS Research, 18 sierpnia 2026; Reuters, 15 września 2026, o konkurencji i nadwyżce zdolności produkcyjnych w chińskiej motoryzacji. Dane o zmianach kursu akcji w poszczególnych okresach przyjęto według informacji przekazanych do artykułu.
Komentarze ()