

Kto zapłaci za sztuczną inteligencję?
Sztuczna inteligencja może okazać się jedną z najważniejszych technologii naszych czasów, a jednocześnie przynieść rozczarowanie wielu dzisiejszym inwestorom. Nie ma w tym sprzeczności. Technologia może działać znakomicie, nie tworząc równie dobrego przedsiębiorstwa. Dobre przedsiębiorstwo może zaś okazać się złą inwestycją, jeżeli zapłacimy za jego akcje zbyt wysoką cenę. Dlatego najważniejsze pytanie nie brzmi dziś, co potrafi sztuczna inteligencja? Znacznie ważniejsze jest inne: kto i za co będzie chciał zapłacić?
Co właściwie pokazuje tańczący robot?
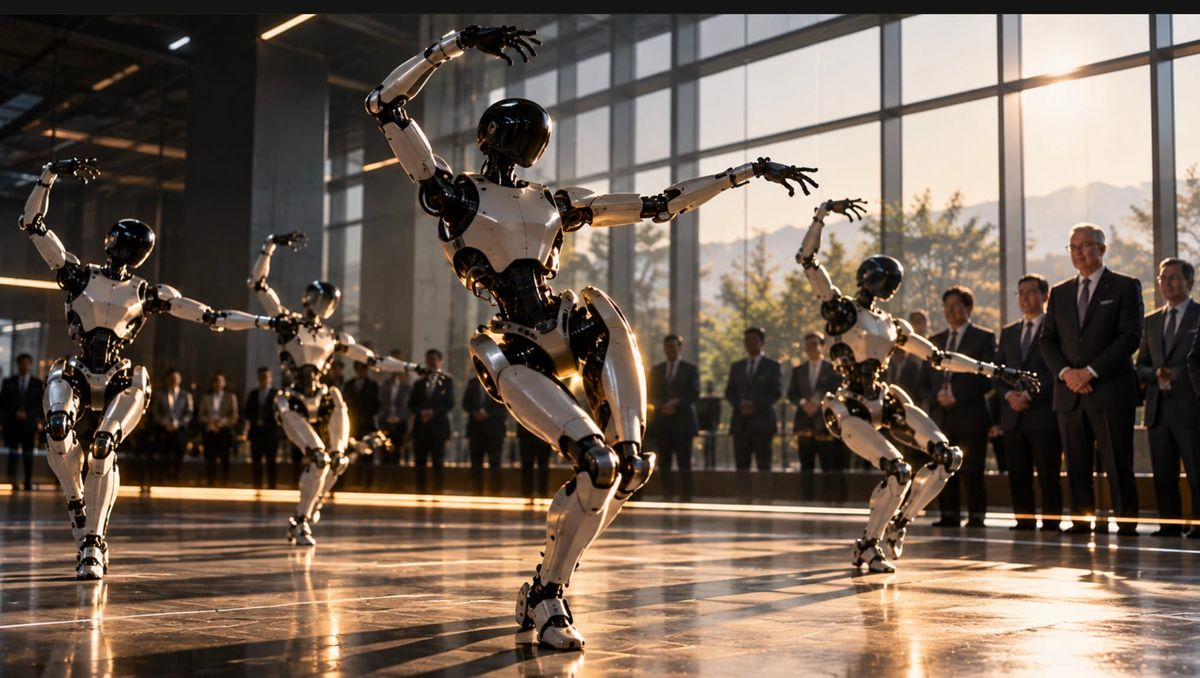
W lutym 2026 roku kanclerz Niemiec Friedrich Merz odwiedził Chiny. Podczas pobytu w Hangzhou znalazł się między innymi w Unitree, jednym z najbardziej znanych chińskich producentów robotów humanoidalnych. Zaprezentowano mu maszyny, które skakały, tańczyły i wykonywały układy przypominające walkę.
Pokaz miał sens. Demonstrował sprawność mechaniki, sterowania, utrzymywania równowagi i koordynacji ruchów. Jeszcze kilkanaście lat temu podobne możliwości niewielkiego robota humanoidalnego byłyby znaczącym osiągnięciem laboratoryjnym. Dzisiaj można je oglądać podczas oficjalnej wizyty szefa rządu jednego z największych państw przemysłowych świata. Postęp techniczny jest bezsporny.
Inwestora powinno jednak interesować coś innego. Nie to, czy robot potrafi zatańczyć, lecz czy potrafi wykonać pracę, za którą ktoś będzie gotów zapłacić. Czy zrobi ją taniej, szybciej albo bezpieczniej od człowieka lub istniejącej maszyny? Ilu klientów ma taki problem? Ile są gotowi wydać na jego rozwiązanie? Ile będzie kosztowało wyprodukowanie i utrzymanie robota? Nie jest to argument przeciwko robotom humanoidalnym. Dzisiejsze pokazy mogą być etapem rozwoju maszyn, które za kilka lat znajdą użyteczne zastosowanie w fabrykach, magazynach, szpitalach albo domach. Nie znamy odpowiedzi i właśnie dlatego przedsiębiorcy eksperymentują, a inwestorzy powierzają im kapitał. Trzeba jednak odróżnić osiągnięcie techniczne od osiągnięcia gospodarczego. Pierwsze dowodzi, że coś potrafimy zbudować. Drugie pojawia się dopiero wtedy, gdy ktoś uznaje rezultat za dostatecznie użyteczny, aby zapłacić za niego własnymi pieniędzmi.
Technologia szuka zastosowania
Każda ważna technologia przechodzi okres, w którym jej możliwości budzą zainteresowanie same w sobie. Tak było z pierwszymi samochodami, samolotami i komputerami. Na początku trudno przewidzieć, które zastosowania okażą się najważniejsze. Nie można ich po prostu zaplanować, ponieważ znaczna część potrzebnej wiedzy jeszcze nie istnieje.
Zdobywa się ją metodą prób i błędów. Jeden przedsiębiorca wykorzystuje nową technologię w produkcji, inny w medycynie, transporcie albo finansach. Klienci jedne pomysły przyjmują, inne odrzucają. Pojawiają się przychody, koszty, zyski i straty. Z wielu niezależnych prób stopniowo wyłania się odpowiedź na pytanie, do czego nowa technologia jest rzeczywiście potrzebna.
Ten proces obserwujemy obecnie w sztucznej inteligencji. Możliwości modeli szybko rosną. Potrafią pisać programy, analizować dokumenty, tworzyć obrazy, korzystać z innych programów i wykonywać coraz bardziej złożone zadania. Sam fakt, że coś stało się technicznie możliwe, nie przesądza jednak o jego wartości gospodarczej.
Kancelaria prawna nie potrzebuje sztucznej inteligencji dla samej sztucznej inteligencji. Chce szybciej analizować dokumenty i zmniejszyć koszt pracy. Producent chce ograniczyć liczbę wad, skrócić projektowanie albo uniknąć przestojów. Bank chce sprawniej obsługiwać klientów i lepiej oceniać ryzyko. Przedsiębiorstwo farmaceutyczne chce wcześniej odrzucać nietrafione kierunki badań.
Jeżeli sztuczna inteligencja pozwala osiągnąć takie rezultaty taniej lub lepiej niż dotychczas, zaczyna mieć znaczenie gospodarcze. Jeżeli tylko pokazuje imponujące możliwości, pozostaje technologią poszukującą zastosowania.
Na pokazie albo konferencji obie sytuacje mogą wyglądać równie efektownie. W rachunku przedsiębiorstwa różnica jest zasadnicza.
Kto płaci za eksperyment?
Przypadek chińskiej robotyki prowadzi do jeszcze jednego pytania: kto finansuje rozwój technologii i jakiej informacji dostarcza mu źródło tych pieniędzy?
Państwo może wspierać robotykę dlatego, że uważa ją za dziedzinę ważną dla bezpieczeństwa, przemysłu, niezależności technologicznej albo przyszłej sytuacji demograficznej. Może dzięki temu finansować badania, na których wyniki prywatny inwestor nie chciałby czekać dostatecznie długo. W historii techniki takie przedsięwzięcia nieraz przyczyniały się do powstania wartościowych rozwiązań.
Ma to jednak swoją cenę. Przedsiębiorstwo otrzymujące kapitał niezależnie od bieżącego zainteresowania klientów może przez długi czas rozwijać technologię, zanim będzie musiało dowieść, że istnieje na nią rzeczywiste zapotrzebowanie. Czasami jest to konieczne, ponieważ dojrzewanie nowej dziedziny trwa długo. Innym razem pozwala jedynie przedłużyć życie przedsięwzięcia, które nigdy nie znajdzie dostatecznie wielu nabywców.
Z góry nie wiemy, z którym przypadkiem mamy do czynienia. Dlatego zysk i strata są czymś więcej niż nagrodą i karą dla przedsiębiorcy. Niosą informację. Zysk świadczy o tym, że nabywcy cenią rezultat działalności przedsiębiorstwa wyżej niż zasoby zużyte do jego osiągnięcia. Strata każe przynajmniej podejrzewać, że kapitał i praca mogłyby zostać wykorzystane lepiej.
Nie jest to mechanizm nieomylny. Jest jednak bezlitosny wobec przedsięwzięcia, które przez długi czas nie potrafi znaleźć nabywcy.
Prywatny kapitał również potrafi długo się mylić
Byłoby błędem wyciągnąć z tego wniosek, że problem dotyczy jedynie pieniędzy publicznych. Prywatni inwestorzy także potrafią przez lata finansować przedsiębiorstwa, które nie znalazły przekonującej drogi do zysków. Historia baniek spekulacyjnych dostarcza pod tym względem wielu przykładów.
W okresie gwałtownego wzrostu cen akcji pojawia się dodatkowa pokusa. Inwestor może kupić udział w przedsiębiorstwie nie dlatego, że oczekuje odpowiedniej części przyszłych zysków, lecz dlatego, że spodziewa się sprzedać go później komuś innemu po wyższej cenie. Wtedy rosnąca cena zaczyna przyciągać kapitał właśnie dlatego, że rośnie.
Dlatego spór o to, czy w sektorze sztucznej inteligencji powstała bańka, nie prowadzi jeszcze zbyt daleko. Nawet jeżeli część dzisiejszych wycen okaże się przesadzona, nie wiemy, kiedy rynek to dostrzeże. Przewartościowana akcja może stać się jeszcze droższa. Może również zdarzyć się coś przeciwnego: przedsiębiorstwo będzie rosło tak szybko, że po kilku latach jego wyniki uzasadnią cenę, która wcześniej wydawała się nierozsądna.
Znacznie ciekawsze pytanie brzmi zatem: co pozostanie, gdy kapitał stanie się bardziej wymagający?
Wtedy przedsiębiorstwa będą musiały wykazać nie tylko, że posiadają znakomitą technologię. Będą musiały pokazać klientów.
Klient prędzej czy później wystawia rachunek
Inwestor może kupić akcje, ponieważ wierzy w przyszłość sztucznej inteligencji. Klient jest w innej sytuacji. Nie kupuje przyszłości. Kupuje rozwiązanie własnego problemu.
Przez pewien czas ciekawość może skłonić człowieka do wykupienia abonamentu. Moda może zachęcić przedsiębiorstwo do rozpoczęcia programu próbnego. Obawa przed pozostaniem w tyle może przekonać zarząd do zakupu narzędzia, którego przydatności nikt jeszcze dokładnie nie sprawdził.
Po pewnym czasie pojawiają się jednak proste pytania. Czy przedsiębiorstwo wykonuje tę samą pracę mniejszym nakładem? Czy projektuje szybciej? Czy popełnia mniej błędów? Czy wzrosła sprzedaż? Czy skrócił się czas obsługi klienta? Czy zmniejszyło się ryzyko?
Jeżeli odpowiedzi są twierdzące, technologia zyskuje podstawę gospodarczą niezależną od zainteresowania inwestorów. Jeżeli nie, pozostaje nadzieja, że właściwe zastosowanie zostanie dopiero znalezione.
To właśnie odróżnia eksperyment od przedsiębiorstwa.
Kiedy sztuczna inteligencja przestanie być atrakcją
Jeżeli sztuczna inteligencja rzeczywiście stanie się powszechna, może wydarzyć się coś pozornie paradoksalnego: klienci przestaną interesować się tym, czy kupowany przez nich produkt korzysta z AI.
Nie kupujemy przecież urządzeń „wykorzystujących elektryczność” ani nie wybieramy banku dlatego, że korzysta z baz danych. Technologia, która rzeczywiście się upowszechnia, z czasem przestaje być wyróżnikiem. Staje się częścią zwykłego sposobu działania przedsiębiorstwa.
Podobnie może być ze sztuczną inteligencją. Firma księgowa będzie sprzedawała prowadzenie księgowości, nie dostęp do modelu. Przedsiębiorstwo logistyczne będzie oferowało sprawny transport, a nie algorytm wyznaczający trasę. Program dla prawników będzie sprzedawany dlatego, że pozwala szybciej przeanalizować tysiąc stron dokumentów, a nie dlatego, że wykorzystuje model o określonej liczbie parametrów.
Dojrzałe przedsiębiorstwo może zresztą korzystać z kilku modeli jednocześnie. Do prostego zadania wybierze rozwiązanie tanie, do trudnego bardziej zaawansowane, a tam, gdzie wystarczy zwykły program, nie będzie używało sztucznej inteligencji wcale. Klienta interesuje rezultat i cena, a nie architektura rozwiązania.
Prowadzi to do ważnego wniosku inwestycyjnego. Najlepszy model nie musi stworzyć najlepszego przedsiębiorstwa. Przewaga techniczna może trwać kilka miesięcy, podczas gdy relacja z klientem, znajomość jego potrzeb, marka albo sieć sprzedaży mogą być budowane przez dziesięciolecia.
Co będzie cenne, kiedy inteligencja stanieje?
Jeżeli coraz więcej przedsiębiorstw będzie potrafiło tworzyć dobre modele, korzystanie z użytecznej sztucznej inteligencji może systematycznie tanieć. Dla gospodarki byłaby to doskonała wiadomość. Dla producentów modeli niekoniecznie.
Wartość, jaką technologia tworzy dla gospodarki, nie musi bowiem przypadać przedsiębiorstwu, które ją wytwarza. Konkurencja może przekazać znaczną część korzyści klientom w postaci coraz niższych cen.
Wtedy szczególnie cenne staną się te zasoby, których nie można równie łatwo powiększyć. Może to być dostęp do klientów, unikatowy zbiór danych, znajomość określonej branży, sieć dystrybucji, infrastruktura, reputacja albo rozwiązanie tak głęboko związane z działalnością klienta, że jego zmiana byłaby kosztowna i kłopotliwa.
Przedsiębiorstwo posiadające takie zasoby może wręcz korzystać z konkurencji pomiędzy producentami modeli. Jeżeli sztuczna inteligencja jest dla niego jednym z kosztów działalności, spadek jej ceny poprawia rachunek ekonomiczny podobnie jak spadek ceny energii, transportu czy pamięci komputerowej.
Może się więc okazać, że jedną z najlepszych firm korzystających na rozwoju sztucznej inteligencji będzie przedsiębiorstwo, którego nikt nie nazwie firmą AI.
Technologia może zwyciężyć, a inwestor przegrać
Warto rozważyć scenariusz bardziej interesujący od zwykłego załamania rynku. Załóżmy, że sztuczna inteligencja spełnia znaczną część obecnych oczekiwań. Modele stają się coraz lepsze, przedsiębiorstwa stosują je na wielką skalę, wydajność pracy rośnie, a koszt wielu usług spada.
Jednocześnie konkurencja pomiędzy producentami pozostaje silna. Ceny modeli maleją, klienci mogą stosunkowo łatwo zmieniać dostawców, a koszty badań i infrastruktury pozostają ogromne. Przewaga techniczna jednego przedsiębiorstwa okazuje się krótkotrwała.
Byłby to ogromny sukces sztucznej inteligencji i zarazem sytuacja, w której część jej producentów mogłaby przynieść akcjonariuszom wyniki znacznie słabsze od dzisiejszych oczekiwań.
Nie byłaby to porażka technologii. Przeciwnie. Byłby to jej sukces połączony z działaniem konkurencji.
Inwestor musi umieć rozdzielić te dwie rzeczy.
Co właściwie kupuje inwestor?
Dlatego analizując przedsiębiorstwo związane ze sztuczną inteligencją, nie zaczynałbym od pytania o to, jak bardzo zaawansowana jest jego technologia. Najpierw chciałbym wiedzieć, jaki problem klienta rozwiązuje.
Później zapytałbym, jak ważny jest ten problem i ile klient jest gotów zapłacić za jego rozwiązanie. Następnie należałoby sprawdzić koszty, łatwość pojawienia się konkurencji, trwałość stosunków z klientami oraz to, jaka część korzyści wynikających z zastosowania technologii może pozostać w przedsiębiorstwie w postaci zysku.
Dopiero na końcu dochodzimy do ceny akcji.
Można bowiem znaleźć znakomitą technologię i bardzo dobre przedsiębiorstwo, a mimo to dokonać złej inwestycji, jeżeli zapłacona cena zakłada już kilkanaście lat niemal bezbłędnego rozwoju.
Przekonanie, że sztuczna inteligencja zmieni świat, nie wystarcza więc do podjęcia decyzji inwestycyjnej. Trzeba jeszcze wiedzieć, kto będzie na tej zmianie zarabiał i ile płacimy dzisiaj za udział w jego przyszłych zyskach.
Robot musi zejść ze sceny
Wróćmy zatem do Hangzhou.
Pokaz robotów podczas wizyty kanclerza Niemiec spełnił swoje zadanie. Unitree mogło zaprezentować osiągnięcia swoich inżynierów, a odwiedzający zobaczyć, jak daleko rozwinęła się technika. Robot tańczący, skaczący i walczący znakomicie nadaje się do pokazania możliwości maszyny.
Dla inwestora prawdziwy sprawdzian rozpocznie się jednak wtedy, gdy robot zejdzie ze sceny.
Ktoś będzie musiał chcieć go kupić nie dlatego, że jest niezwykły, lecz dlatego, że wykonuje potrzebną pracę. Fabryka zapłaci za niego, jeżeli ograniczy koszty albo zwiększy produkcję. Magazyn kupi go, jeżeli okaże się lepszy od innych sposobów przenoszenia towarów. Szpital znajdzie dla niego miejsce, jeżeli pozwoli personelowi poświęcić więcej czasu pacjentom. Człowiek wpuści go do domu, jeżeli wykonywana przez niego praca będzie warta ceny urządzenia.
Państwo może finansować badania. Inwestor może finansować oczekiwania. Jedno i drugie może trwać długo i prowadzić do ważnych odkryć. Żadne nie może jednak bez końca zastępować nabywcy.
Słabsza koniunktura w sektorze sztucznej inteligencji, jeżeli kiedyś nadejdzie, nie musi zatem dowodzić, że technologia została przeceniona. Może zrobić coś znacznie pożyteczniejszego: oddzielić zastosowania, których ludzie rzeczywiście potrzebują, od tych, które jedynie dobrze wyglądały w okresie obfitości kapitału.
Technologie zmieniają się nieustannie, lecz pytanie przedsiębiorcy pozostaje od stuleci właściwie takie samo. Nie wystarczy wiedzieć, co potrafimy zbudować. Trzeba jeszcze znaleźć człowieka, który potrzebuje tego na tyle, aby zapłacić za to własnymi pieniędzmi.
Dla inwestora właśnie tutaj przebiega granica między osiągnięciem technicznym a przedsiębiorstwem.
Komentarze ()